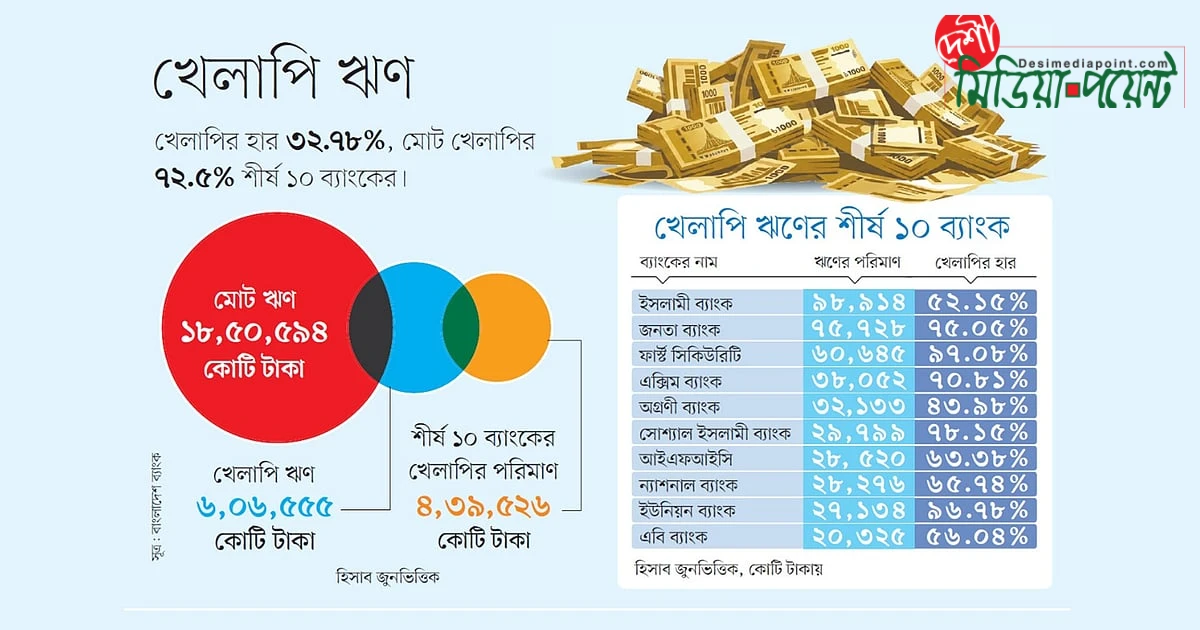
বর্তমানে বাংলাদেশ বৈশ্বিক প্রেক্ষাপটে খেলাপি ঋণের সর্বোচ্চ হার নিয়ে শীর্ষ অবস্থানে রয়েছে। দেশের মোট খেলাপি ঋণের প্রায় ৭২ শতাংশ মাত্র দশটি ব্যাংকে কেন্দ্রীভূত হওয়ায় ব্যাংকিং খাতের সামগ্রিক ঝুঁকি উল্লেখযোগ্যভাবে বৃদ্ধি পেয়েছে এবং আমানতকারীদের অর্থ ফেরত দেওয়ার সক্ষমতাও হ্রাস পেয়েছে। বিশেষত, সম্প্রতি একীভূত সম্মিলিত ইসলামী ব্যাংকের অধীনে থাকা চারটি ব্যাংক গভীর সংকটের সম্মুখীন। অন্যান্য ব্যাংকগুলো খেলাপি ঋণ পুনরুদ্ধারের প্রচেষ্টা চালালেও তাদের অগ্রগতি অত্যন্ত সীমিত। ব্যাংকারদের ভাষ্যমতে, উচ্চ অঙ্কের খেলাপি ঋণের সিংহভাগই ক্ষমতাচ্যুত আওয়ামী লীগ সরকারের প্রভাবশালী নেতা-কর্মী এবং তাদের সমর্থক ব্যবসায়ীদের সঙ্গে সম্পর্কিত। এদের কেউ বর্তমানে কারাবন্দী, আবার কেউ বিদেশে পলাতক। ফলস্বরূপ, গত দুই বছর ধরে খেলাপি ঋণের পরিমাণ ক্রমাগত বৃদ্ধি পাচ্ছে। ব্যাংক কর্মকর্তাদের মতে, দীর্ঘদিনের রাজনৈতিক প্রভাবে আড়ালে থাকা বিভিন্ন অনিয়ম, জালিয়াতি এবং বেনামি ঋণের প্রকৃত চিত্র বর্তমানে উন্মোচিত হচ্ছে। ব্যাংকগুলোর স্বাধীন সম্পদ পর্যালোচনার ফলস্বরূপ এত দিন অপ্রকাশিত অনেক গুরুত্বপূর্ণ তথ্য এখন সামনে এসেছে। পাশাপাশি, ঋণনীতিমালা আন্তর্জাতিক মানদণ্ডে উন্নীত করার কারণে খেলাপি ঋণের প্রকৃত চিত্রও দৃশ্যমান হয়েছে। এই পরিস্থিতিতে বাংলাদেশ ব্যাংক ঋণ পুনঃতফসিলীকরণ এবং এককালীন পরিশোধে ছাড় দিয়ে খেলাপি ঋণ কমানোর উদ্যোগ গ্রহণ করেছে। একই সঙ্গে, সরকার একটি ঝুঁকিগ্রস্ত সম্পদ ব্যবস্থাপনা কোম্পানি গঠনের মাধ্যমে খেলাপিদের সম্পদ বিক্রি করে অর্থ উদ্ধারের পরিকল্পনা করছে। বাংলাদেশ ব্যাংকের জুন মাসের তথ্য বিশ্লেষণ করে দেখা গেছে যে, দেশের ব্যাংক খাতের মোট ঋণের প্রায় এক-তৃতীয়াংশ বর্তমানে খেলাপি ঋণে পরিণত হয়েছে। এর ফলস্বরূপ, খেলাপি ঋণের বৈশ্বিক তালিকায় বাংলাদেশ এখন সর্বোচ্চ অবস্থানে রয়েছে। সর্বশেষ হিসাব অনুযায়ী, গত জুনে ব্যাংক খাতে বিতরণকৃত মোট ঋণের পরিমাণ বৃদ্ধি পেয়ে ১৮ লাখ ৫০ হাজার ৫৯৪ কোটি টাকায় দাঁড়িয়েছে। এর মধ্যে ৬ লাখ ৬ হাজার ৫৫৫ কোটি টাকা খেলাপি ঋণ হিসেবে চিহ্নিত হয়েছে, যা মোট ঋণের ৩২.৭৮ শতাংশ। অর্থাৎ, প্রতি ১০০ টাকা ঋণের মধ্যে প্রায় ৩৩ টাকা অনাদায়ী ও খেলাপি। শুধুমাত্র মার্চ থেকে জুন—এই তিন মাসেই খেলাপি ঋণের পরিমাণ ১৭ হাজার ৮৫১ কোটি টাকা বৃদ্ধি পেয়েছে। ২০০৯ সালে যখন আওয়ামী লীগের নেতৃত্বাধীন জোট সরকার ক্ষমতা গ্রহণ করে, তখন খেলাপি ঋণের পরিমাণ ছিল ২২ হাজার ৪৮১ কোটি টাকা। তবে, ২০২৪ সালের জুনে তাদের ক্ষমতাচ্যুতির সময়ে এই অঙ্ক বৃদ্ধি পেয়ে ২ লাখ ১১ হাজার ৩৯১ কোটি টাকায় পৌঁছেছে। অন্তর্বর্তী সরকার ক্ষমতা গ্রহণের পর থেকেই দেশের আর্থিক খাতের লুকানো তথ্য ও প্রকৃত চিত্র প্রকাশ্যে আসতে শুরু করে। দেশীয় ও আন্তর্জাতিক নিরীক্ষা প্রতিষ্ঠানগুলো ব্যাংক খাতের বাস্তব পরিস্থিতি উন্মোচন করে, যার ফলে তারল্য সংকট আরও প্রকট আকার ধারণ করে। এই পরিস্থিতি মোকাবেলায়, বিশেষ ছাড়ের মাধ্যমে ঋণ পুনঃতফসিলীকরণ এবং সুদ মওকুফ করে এককালীন ঋণ পরিশোধের সুযোগ দেওয়া হয়। বর্তমান বিএনপি সরকার এই সুবিধা আরও সম্প্রসারিত করলেও খেলাপি ঋণের পরিমাণ হ্রাস পাচ্ছে না। বাংলাদেশ ব্যাংকের তথ্যমতে, গত জুনে দেশের ব্যাংক খাতে মোট খেলাপি ঋণের পরিমাণ ছিল ৬ লাখ ৬ হাজার ৫৫৫ কোটি টাকা। এর মধ্যে ৪ লাখ ৩৯ হাজার ৫২৬ কোটি টাকা শীর্ষ দশটি ব্যাংকে কেন্দ্রীভূত, যা মোট খেলাপি ঋণের ৭২ শতাংশের সমান। বেসরকারি খাতের ইসলামী ব্যাংকে সর্বোচ্চ ৯৮ হাজার ৯১৪ কোটি টাকার খেলাপি ঋণ বিদ্যমান, যা তাদের মোট বিতরণকৃত ঋণের ৫২.১৫ শতাংশ। এই ব্যাংকের খেলাপি ঋণের একটি বৃহৎ অংশ সাইফুল আলম বা এস আলম নামের এক ব্যক্তির সঙ্গে সম্পর্কিত, যিনি সাবেক প্রধানমন্ত্রী শেখ হাসিনার ঘনিষ্ঠ হিসেবে পরিচিত। ২০১৭ সালে এস আলম গ্রুপ ব্যাংকটির নিয়ন্ত্রণ গ্রহণের পর থেকে ২০২৪ সালে আওয়ামী লীগ সরকারের পতনের সময় পর্যন্ত গ্রুপটির নেওয়া ঋণের একটি বিশাল অংশ বর্তমানে খেলাপি। দ্বিতীয় সর্বোচ্চ ৭৫ হাজার ৭২৮ কোটি টাকার খেলাপি ঋণ রয়েছে রাষ্ট্রমালিকানাধীন জনতা ব্যাংকে, যা তাদের মোট প্রদত্ত ঋণের ৭৫.০৫ শতাংশ। এই ব্যাংকের শীর্ষ খেলাপিদের মধ্যে রয়েছে সাবেক প্রধানমন্ত্রী শেখ হাসিনার উপদেষ্টা সালমান এফ রহমানের বেক্সিমকো গ্রুপ। এছাড়াও এস আলম গ্রুপ এবং এননটেক্সও উল্লেখযোগ্য খেলাপি হিসেবে চিহ্নিত। খেলাপি ঋণের হারের বিবেচনায়, একীভূত ব্যাংকগুলোর অবস্থা সবচেয়ে আশঙ্কাজনক। এর মধ্যে ফার্স্ট সিকিউরিটি ইসলামী ব্যাংকের ৯৭.০৮ শতাংশ, ইউনিয়ন ব্যাংকের ৯৬.৭৮ শতাংশ, সোশ্যাল ইসলামী ব্যাংকের ৭৮.১৫ শতাংশ এবং এক্সিম ব্যাংকের ৭০.৮১ শতাংশ ঋণ বর্তমানে খেলাপি হিসেবে পরিগণিত। এই ব্যাংকগুলোর প্রধান খেলাপিদের তালিকায় রয়েছে এস আলম, বেক্সিমকো, নাসা, সিকদারসহ আরও কয়েকটি প্রভাবশালী গ্রুপ। এছাড়াও ন্যাশনাল ব্যাংকের ৬৫.৭৪ শতাংশ, আইএফআইসি ব্যাংকের ৬৩.৩৮ শতাংশ এবং এবি ব্যাংকের ৫৬.৪ শতাংশ ঋণ খেলাপি হয়েছে। এই ব্যাংকগুলোর উল্লেখযোগ্য খেলাপিদের মধ্যে রয়েছে বেক্সিমকো, উত্তরা গ্রুপ, নাসা গ্রুপ, বেঙ্গল গ্রুপ, মাইশা গ্রুপ, বিল্ডট্রেড গ্রুপ, সিকদার গ্রুপ, আশিয়ান সিটি, মাহিন গ্রুপ, আমান গ্রুপ, এরশাদ ব্রাদার্স এবং মোতাজ্জেরুল ইসলাম মিঠুর বিভিন্ন প্রতিষ্ঠান। তদুপরি, রাষ্ট্রমালিকানাধীন অগ্রণী ব্যাংকের ৪৩.৯৮ শতাংশ ঋণও বর্তমানে খেলাপি হিসেবে পরিগণিত হয়েছে। এই ব্যাংকটির শীর্ষ খেলাপিদের তালিকায় রয়েছে জজ ভূঁইয়া গ্রুপ, জাকিয়া গ্রুপ, মুহিব স্টিল অ্যান্ড শিপ রিসাইক্লিং, মুন গ্রুপসহ আরও কয়েকটি প্রতিষ্ঠান। খেলাপি ঋণ বিষয়ে মন্তব্য করতে গিয়ে ট্রাস্ট ব্যাংকের সাবেক ব্যবস্থাপনা পরিচালক (এমডি) এবং ব্র্যাক ব্যাংকের ভাইস চেয়ারম্যান ফারুক মইনউদ্দীন Desi Media Point-কে বলেন, 'দেশে মাত্র ৫০ হাজার টাকার ঋণের জন্য কৃষকদের কারাবরণ করতে দেখা গেছে। অথচ, বড় আকারের ঋণখেলাপিদের বিরুদ্ধে কার্যকর পদক্ষেপ গ্রহণের নজির অত্যন্ত বিরল।' তাঁর মতে, 'ইচ্ছাকৃত খেলাপিদের বিরুদ্ধে কঠোর আইনি ব্যবস্থা গ্রহণ ব্যতিরেকে খেলাপি ঋণ হ্রাস করা অসম্ভব।' এককালীন পরিশোধের সুযোগ প্রদান করা হলেও, অনেক বড় খেলাপি এই সুবিধা গ্রহণ করবেন না, কারণ তাদের অর্থের একটি বৃহৎ অংশ ইতিমধ্যেই পাচার হয়ে গেছে অথবা অন্যত্র ব্যয় হয়েছে। এই অর্থ পুনরুদ্ধার করে ব্যাংকের দায় পরিশোধে ব্যবহার করা অত্যাবশ্যক। অ্যাসোসিয়েশন অব ব্যাংকার্স বাংলাদেশের (এবিবি) সাবেক চেয়ারম্যান এবং মিউচুয়াল ট্রাস্ট ব্যাংকের সাবেক এমডি আনিস এ খান বলেছেন, ঋণনীতিমালা শিথিল করার মাধ্যমে প্রকৃত অর্থে খেলাপি ঋণ হ্রাস করা সম্ভব নয়। তাঁর পরামর্শ হলো, সরকারকে অনতিবিলম্ব একটি ঝুঁকিগ্রস্ত সম্পদ ব্যবস্থাপনা কোম্পানি গঠন করতে হবে। যেসব খেলাপি সাড়া দেবে না, তাদের ঋণ ওই কোম্পানির কাছে হস্তান্তর করে সম্পদ বিক্রির মাধ্যমে আংশিকভাবে অর্থ উদ্ধার করা সম্ভব হবে। এর ফলে সংশ্লিষ্ট প্রতিষ্ঠানগুলোর কার্যক্রম পুনরুজ্জীবিত হওয়ার সুযোগ তৈরি হবে, যা সামগ্রিকভাবে দেশের অর্থনীতির জন্য ইতিবাচক প্রভাব ফেলবে।